Modelos Fiscales AEAT
📍 CONTABILIDAD › Financiera › Fiscal › AEAT › Modelos
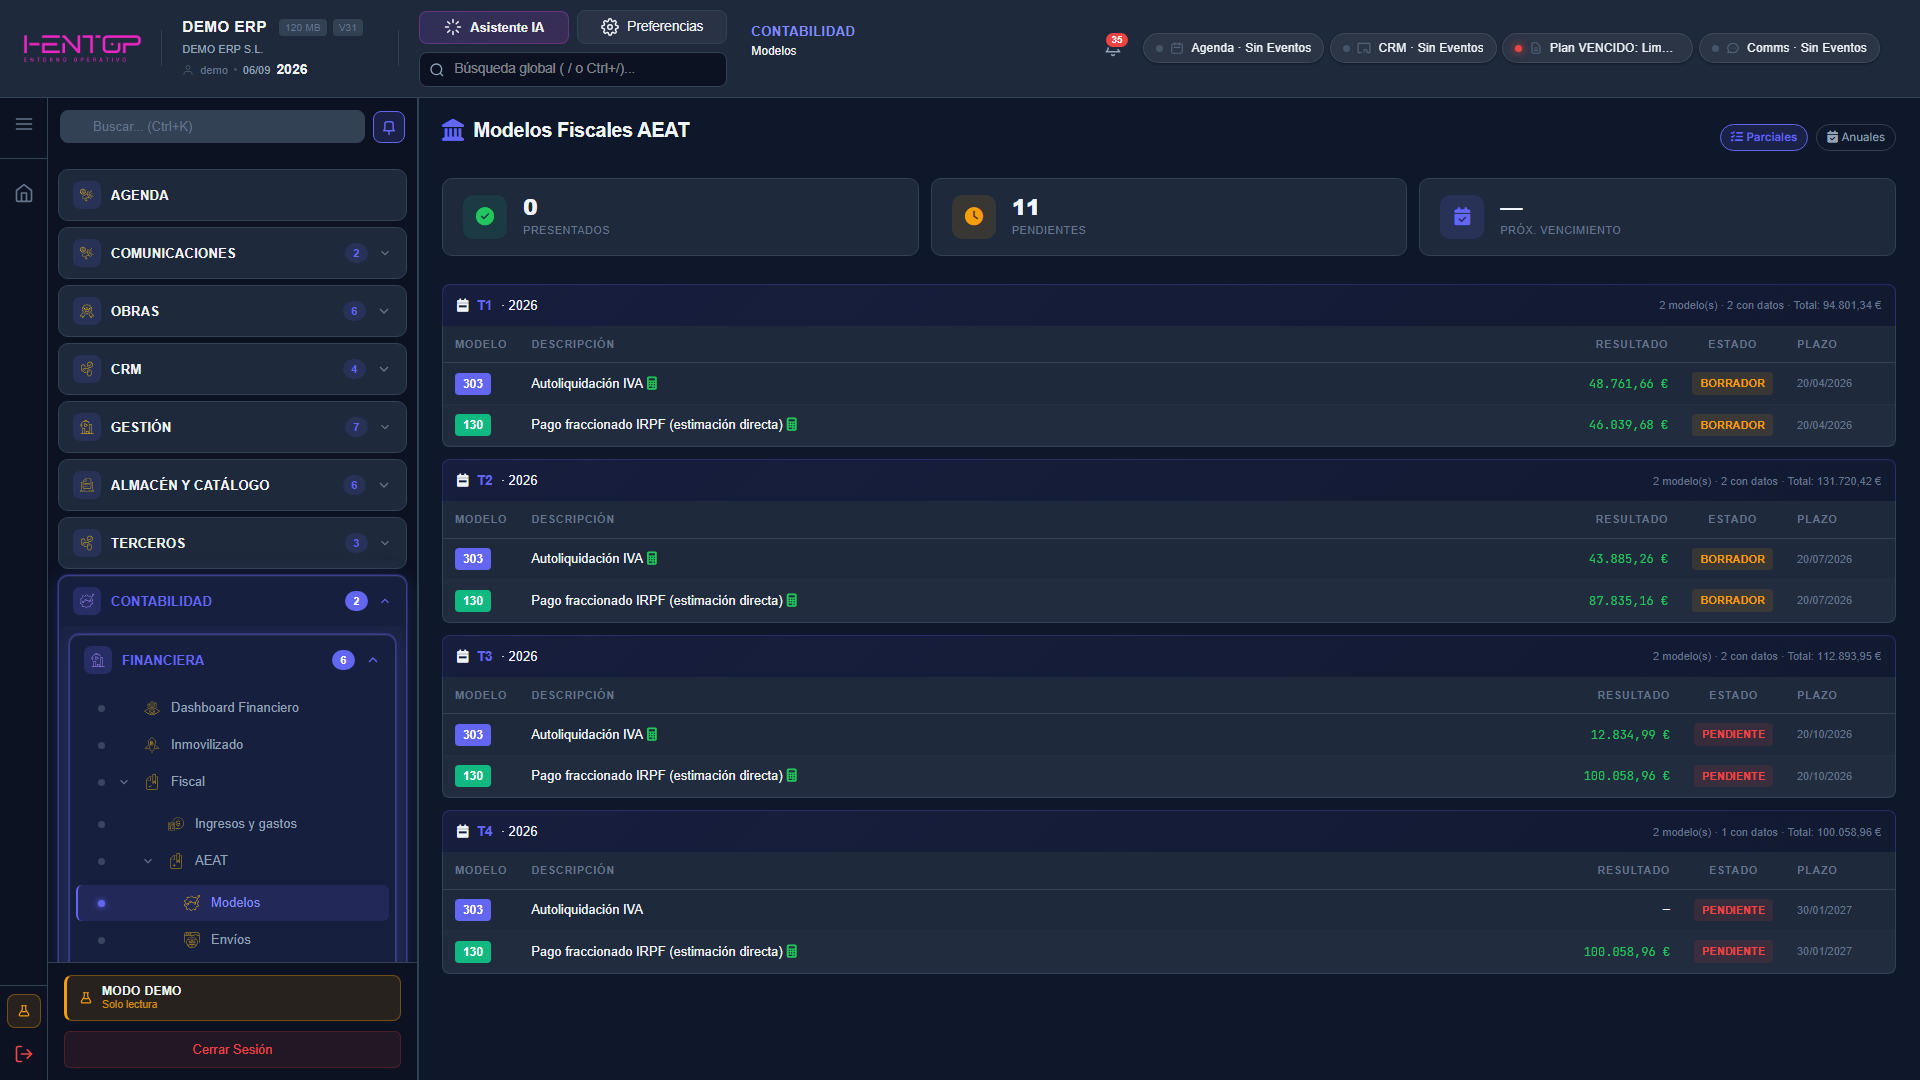
El calendario fiscal de la empresa: los modelos de la AEAT que corresponden a cada período según el perfil declarado en Legal / Fiscal, calculados a partir de la contabilidad o de los libros registro, con su estado y su plazo de presentación.

Qué muestra
| Elemento | Significado |
|---|---|
| Parciales / Anuales | Conmuta entre los modelos del período (trimestre o mes, según la periodicidad configurada) y los anuales. Un titular en módulos dispone además de la pestaña Módulos. |
| Presentados / Pendientes / Próx. vencimiento | Resumen del ejercicio de un vistazo. |
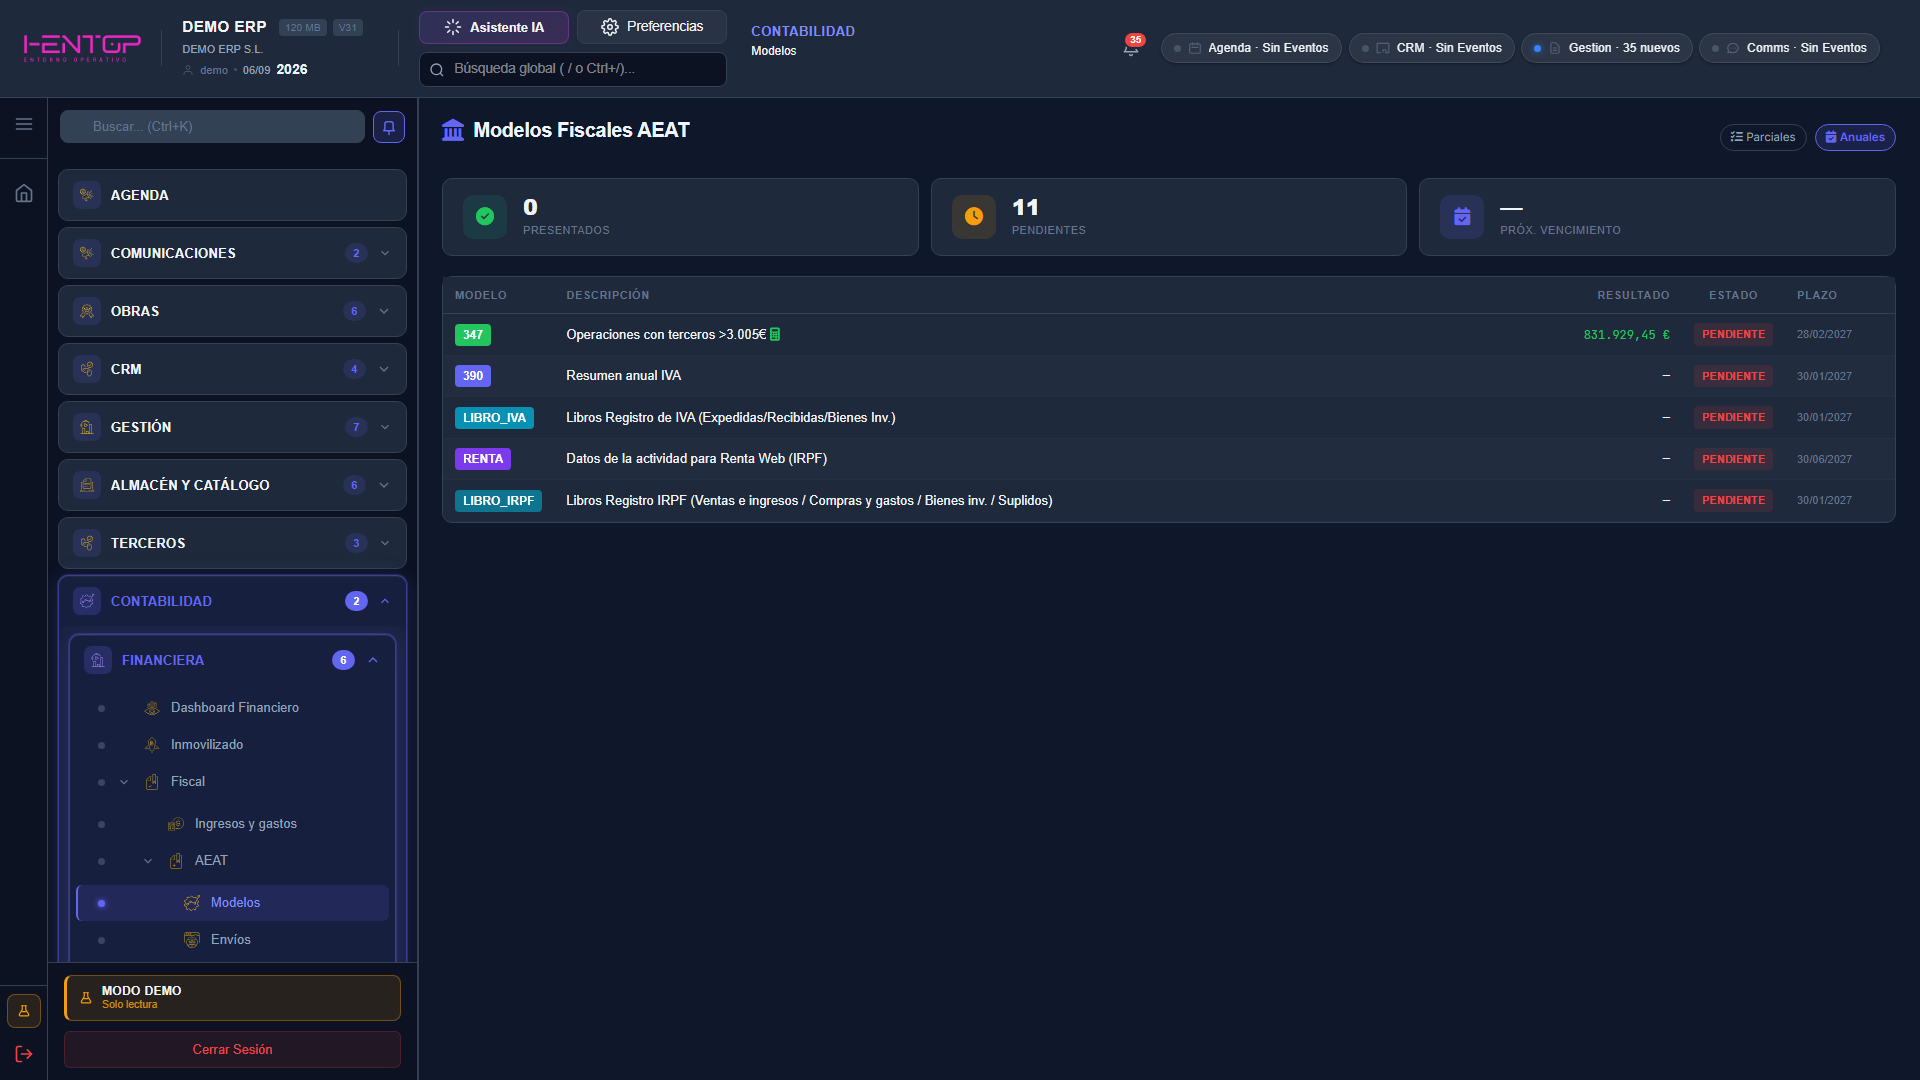
| Modelo | Etiqueta oficial. Parciales: 303 (autoliquidación de IVA) y, según el perfil, el pago fraccionado del IRPF (130 o 131) y los modelos de retenciones. Anuales: 347 (operaciones con terceros > 3.005 €), 390, los libros registro de IVA y, en las sociedades, el 200 (Impuesto de Sociedades) con su Memoria; en las personas físicas, los datos para Renta Web y los libros registro del IRPF. |
| Período y plazo | Trimestre o anualidad a la que corresponde y fecha límite de presentación. |
| Resultado | Importe calculado del modelo (verde a devolver o informativo, rojo a ingresar). |
| Estado | Pendiente mientras el período sigue abierto, Borrador cuando el período ha terminado y el cálculo está listo para revisar, Finalizado cuando se consolida. |
Operaciones
| Acción | Cómo | Resultado |
|---|---|---|
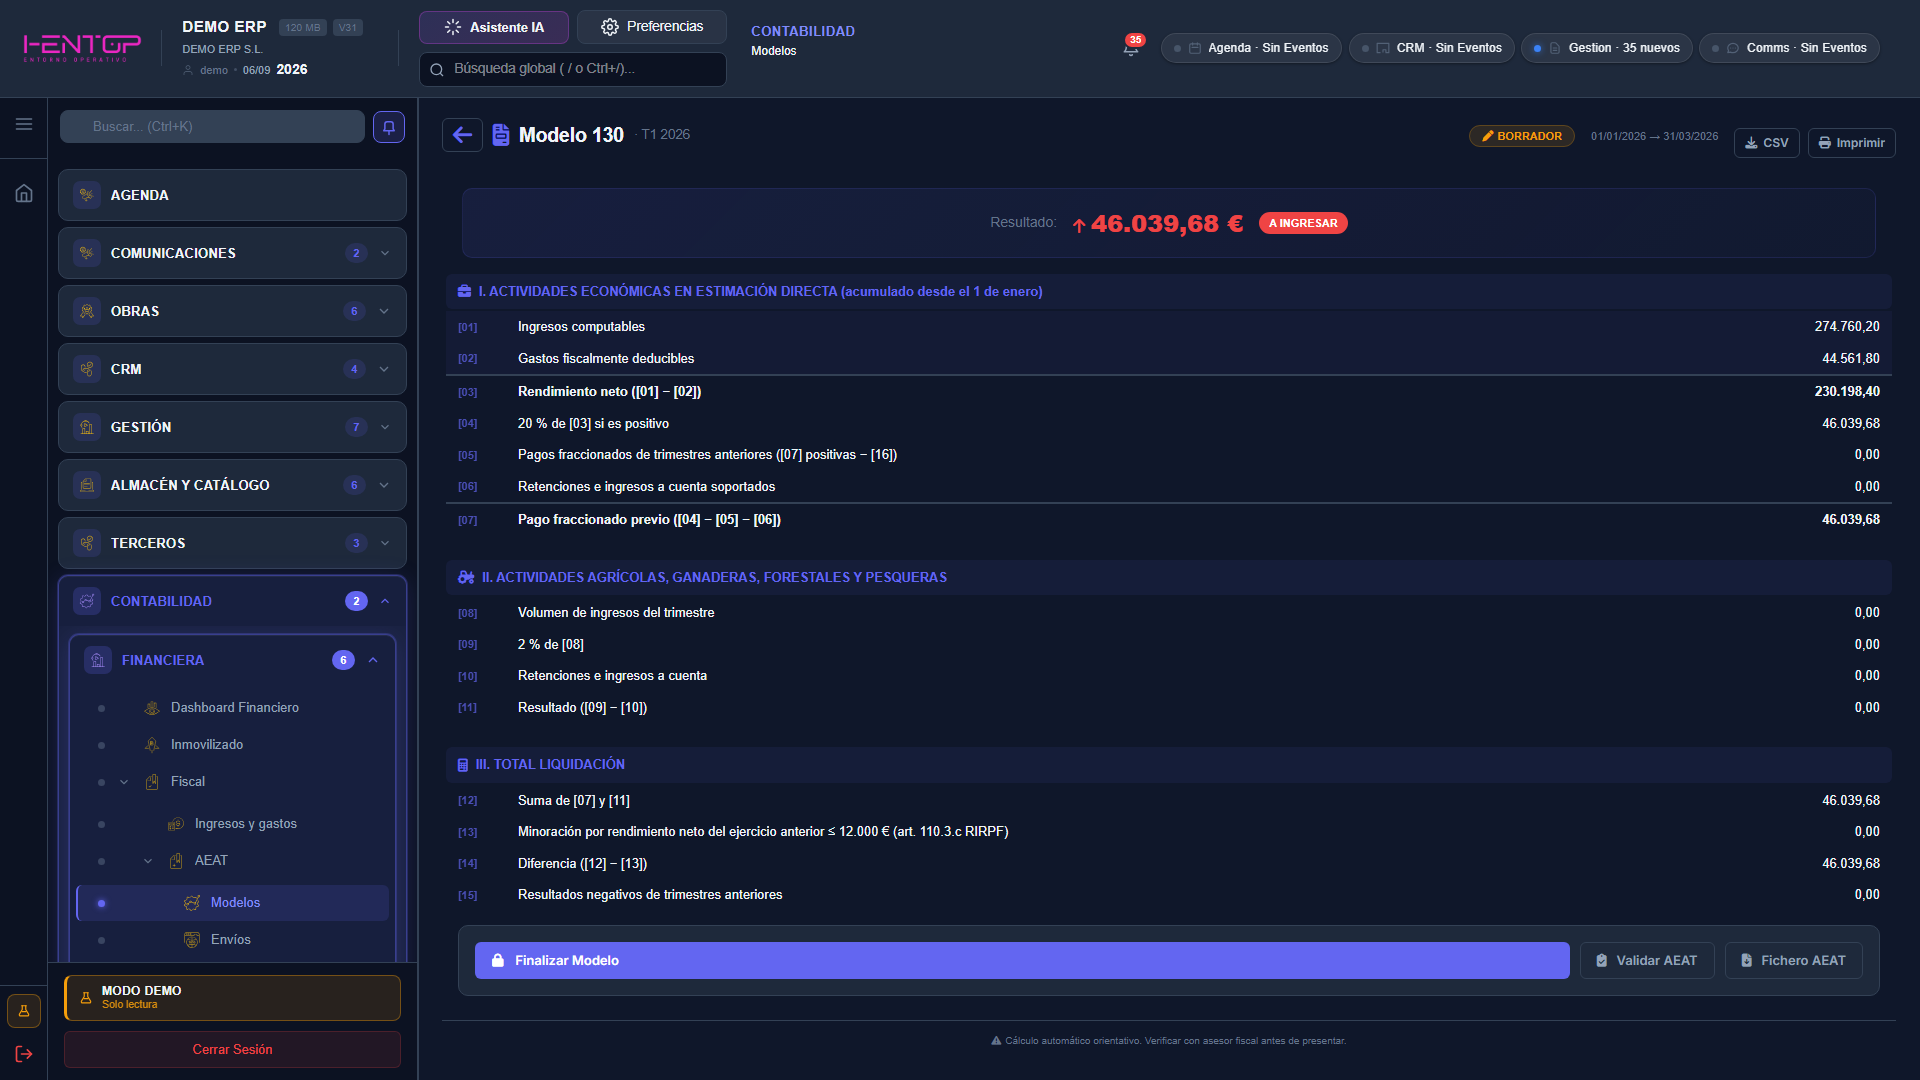
| Revisar el cálculo | Clic en la fila del modelo | Detalle de las casillas calculadas a partir de los asientos o de los libros registro, con la flecha ← para volver al calendario. |
| Consolidar un modelo | Finalizar Modelo, en el detalle | El resultado queda fijado como Finalizado. |
| Comprobar y generar el fichero | Validar AEAT y Fichero AEAT, en el detalle | Valida el modelo con el servicio de la AEAT y genera el fichero con el diseño de registro oficial, listo para la Sede Electrónica. |
| Exportar o imprimir el detalle | CSV, Imprimir | Casillas del modelo en CSV o en versión imprimible. |
| Contrastar con los libros | Libro de Facturas | Verifique que las bases del 303 cuadran con los libros registro de IVA. |
La presentación se realiza en la Sede Electrónica
iEnTop calcula, consolida, valida y genera el fichero de los modelos, pero la presentación formal se hace en la Sede Electrónica de la AEAT. Verifique siempre el resultado antes de presentar, especialmente si hay asientos en borrador dentro del período: la propia pantalla lo recuerda con Cálculo automático orientativo. Verificar con asesor fiscal antes de presentar.
Cartas del 347 y certificados de retenciones
El detalle del 347 —y el del 190 y el 180 cuando hay perceptores o arrendadores— prepara también la comunicación a cada tercero: la carta del 347 o el certificado de retenciones, en PDF, por correo y con copia en la base documental del tercero.
| Elemento | Qué hace |
|---|---|
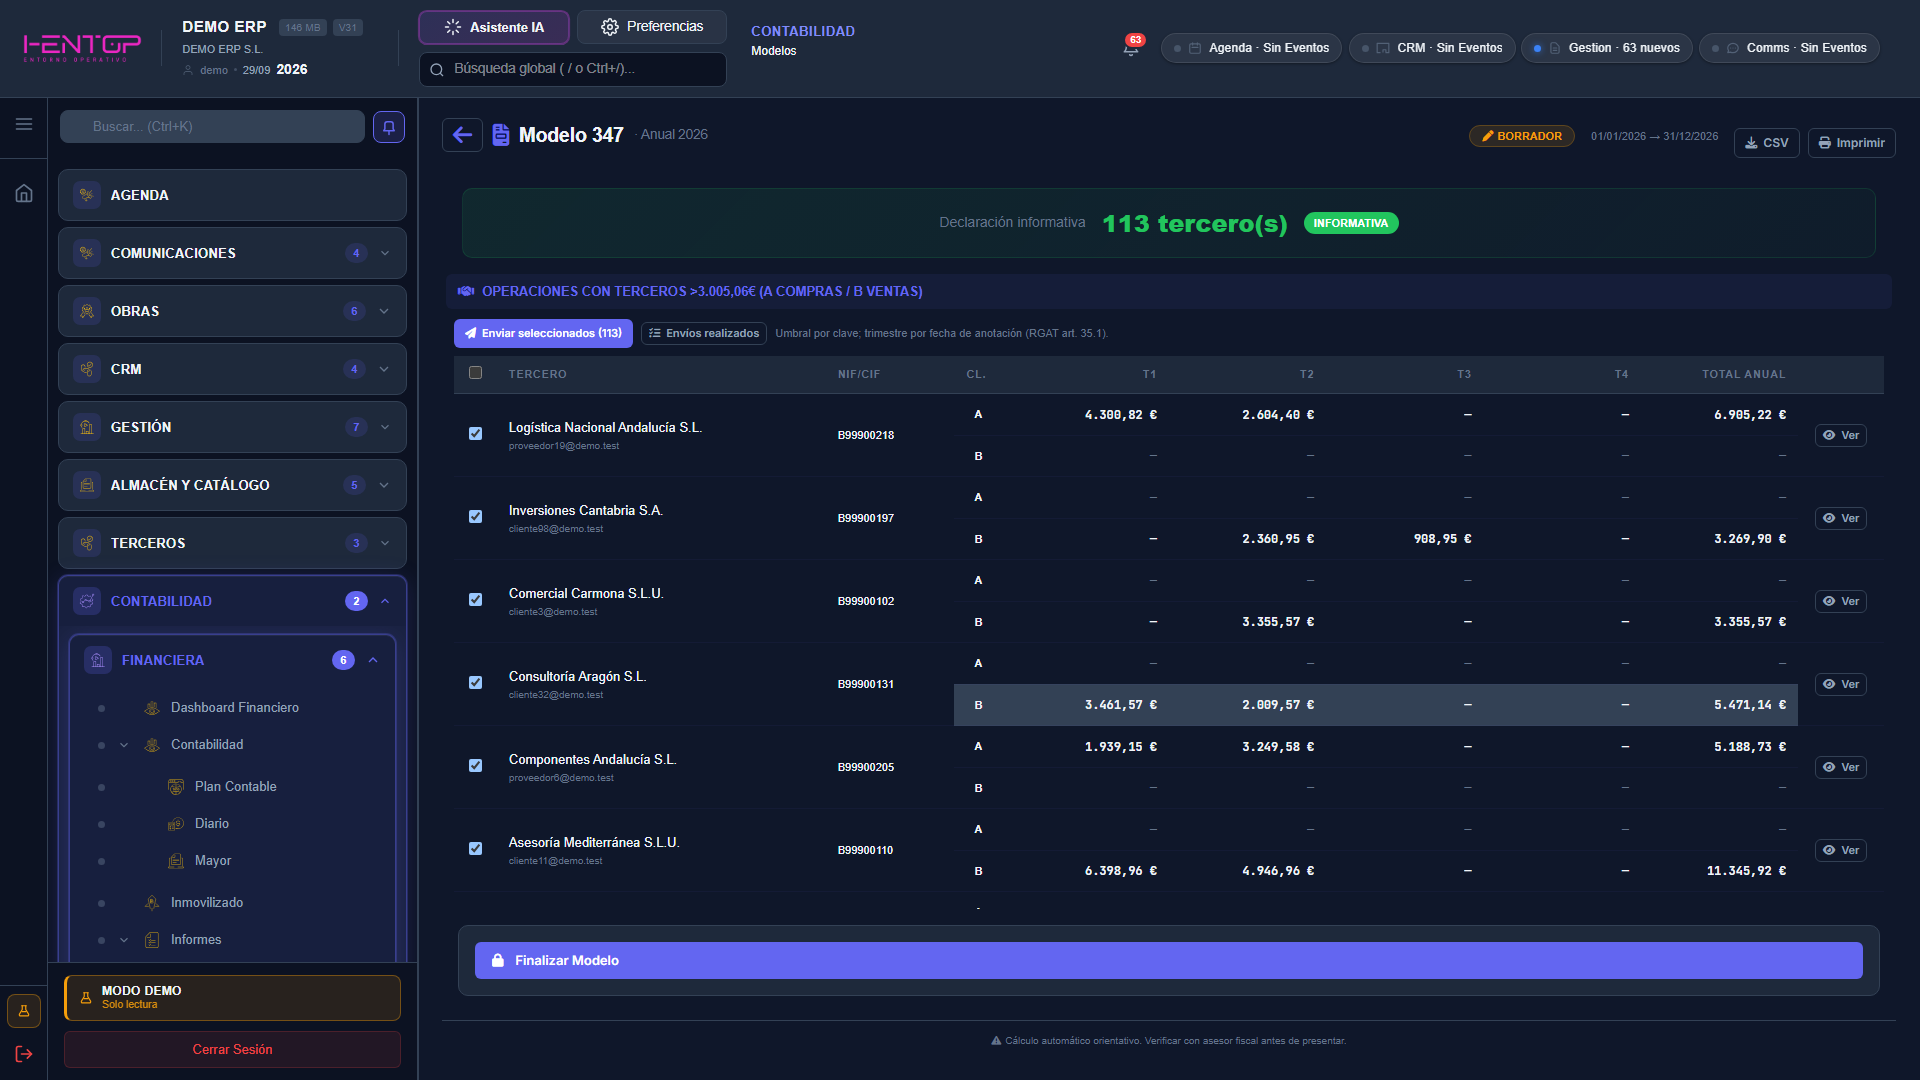
| Casillas de selección | Una por tercero; la de la cabecera marca todos los que tienen correo. Un tercero sin correo en su ficha no se puede seleccionar (bajo su nombre aparece sin correo). |
| Enviar seleccionados (N) | Envía por lote a los seleccionados el correo con la plantilla y el PDF adjunto, y deja copia en la base documental de cada uno. Antes pide confirmación. |
| Envíos realizados | El registro de envíos del modelo: fecha, destinatario, correo, resultado y detalle. |
| Ver | Abre la carta o el certificado de ese tercero en el visor, con Imprimir, Descargar y Email. |
En el 347 cada tercero ocupa dos filas, clave A (compras) y B (ventas), con los trimestres y el total anual; el umbral se aplica por clave y el trimestre sale de la fecha de anotación. En el 190 la nota recuerda que los certificados se entregan antes de que se abra el plazo de la Renta; en el 180, que el ERP no guarda la referencia catastral del inmueble.
En el 349, Comprobar NIF-IVA en VIES consulta en el VIES de la Comisión Europea el NIF-IVA de cada operador intracomunitario del periodo y lo marca como Válido, No válido, Sin respuesta, Sin NIF-IVA o No disponible; a los no válidos o sin NIF-IVA se les puede pedir por correo con Pedir NIF-IVA.
Autónomos: 130, Renta y libros registro
Cuando el titular es un autónomo o una comunidad de bienes, el calendario cambia solo: en los parciales aparece junto al 303 el 130, Pago fraccionado IRPF (estimación directa), y en los anuales desaparecen el 200 y la Memoria y entran RENTA, Datos de la actividad para Renta Web (IRPF), y LIBRO_IRPF, los Libros Registro IRPF (ventas e ingresos, compras y gastos, bienes de inversión y suplidos) que se trabajan en Ingresos y gastos.
El detalle del Modelo 130 sigue las secciones del modelo oficial: I. Actividades económicas en estimación directa (acumulado desde el 1 de enero: ingresos computables, gastos fiscalmente deducibles, rendimiento neto, el 20 % si es positivo, pagos fraccionados anteriores y retenciones soportadas), II. Actividades agrícolas, ganaderas, forestales y pesqueras y III. Total liquidación, con la minoración por rendimiento neto del ejercicio anterior y los resultados negativos de trimestres anteriores. Los datos del titular que usan estas casillas se declaran en Legal / Fiscal.
Estimación objetiva: 131 y pestaña Módulos
En Estimación objetiva (módulos) el pago fraccionado es el 131 y la vista incorpora la pestaña Módulos: las actividades del titular en el ejercicio, con la Orden anual de módulos cargada y su reducción general, y las unidades de cada módulo con las que el ERP calcula el 131 y, en su caso, el 303 del régimen simplificado.
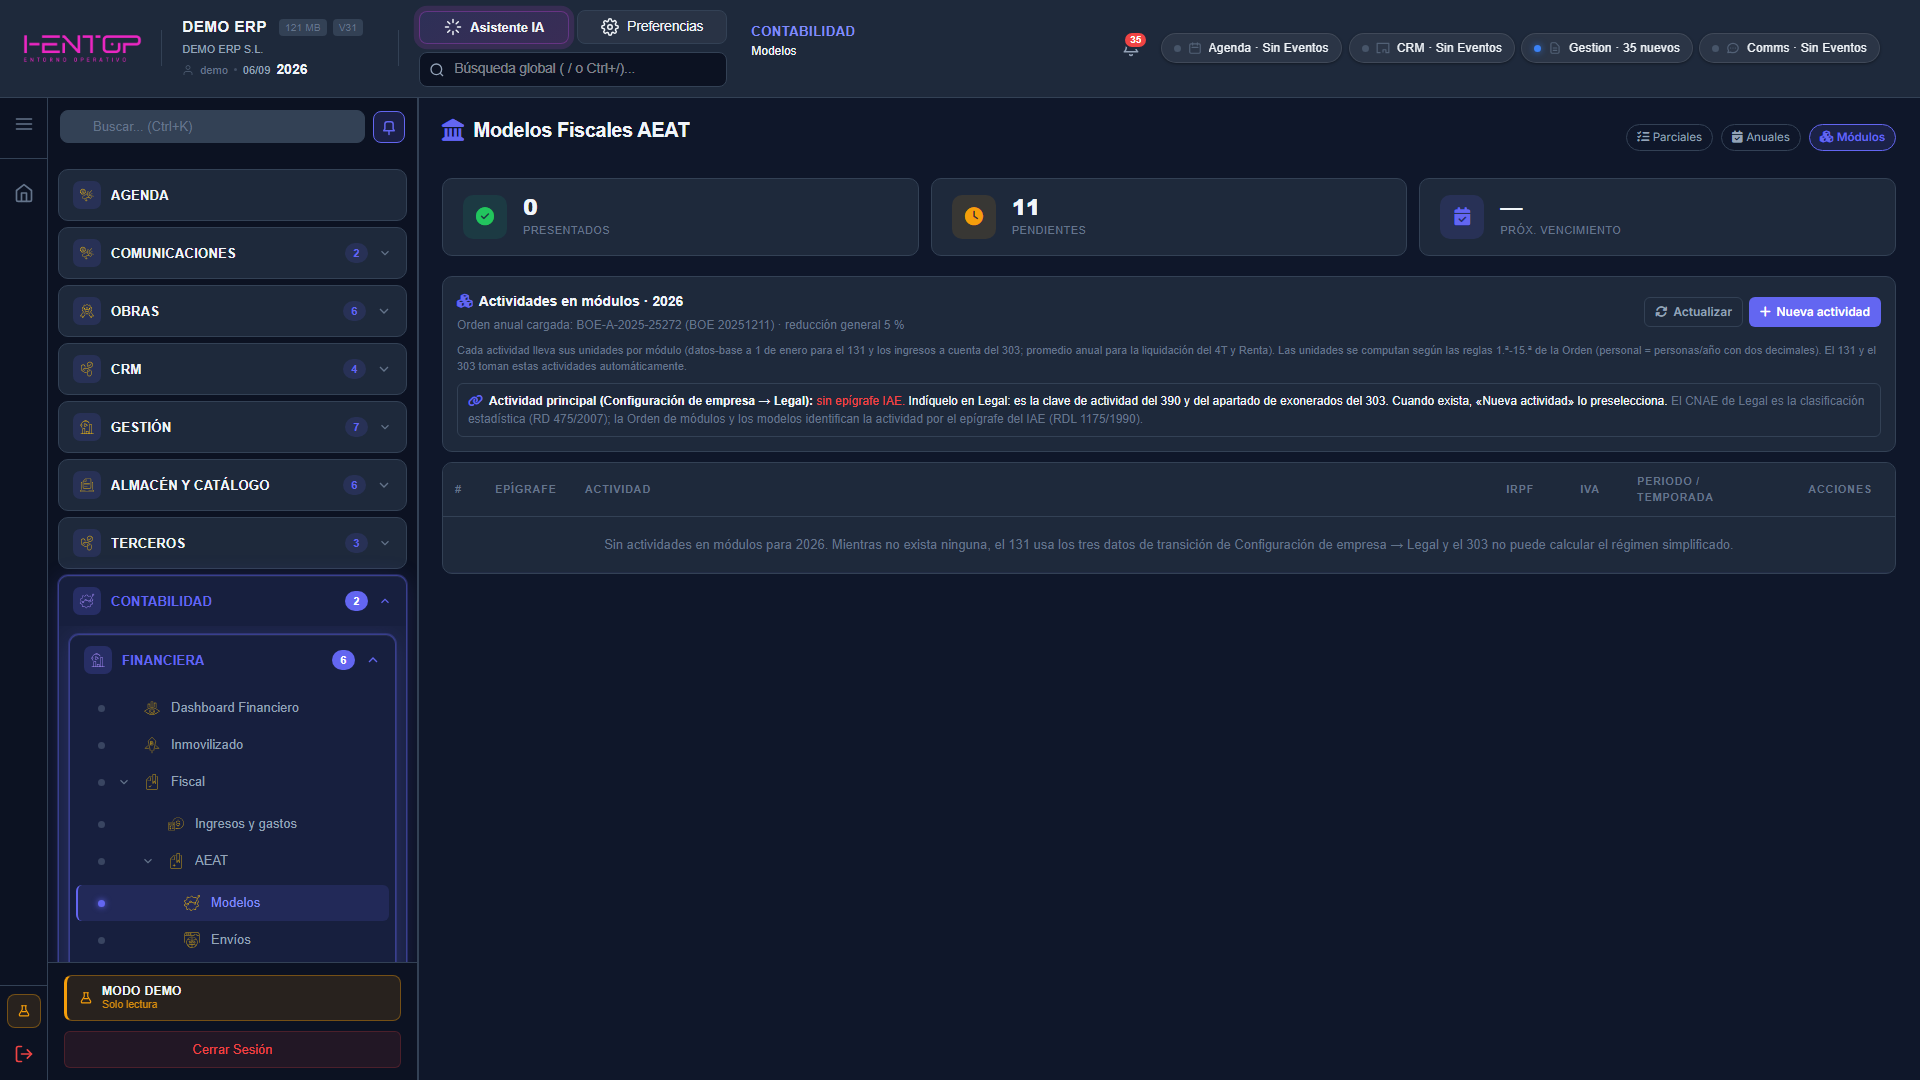
| Elemento | Significado |
|---|---|
| Actividades en módulos · ejercicio | Cabecera con la Orden anual cargada (referencia del BOE) y la reducción general aplicable. |
| Actividad principal | Recuerda el epígrafe IAE declarado en Legal / Fiscal; si falta, lo señala en rojo. |
| Tabla Epígrafe / Actividad / IRPF / IVA / Periodo o temporada / Acciones | Una fila por actividad dada de alta. Mientras no exista ninguna, el 131 usa los datos de transición de Legal / Fiscal y el 303 no puede calcular el régimen simplificado. |
| Acción | Cómo | Resultado |
|---|---|---|
| Dar de alta una actividad | + Nueva actividad | Abre el alta con el epígrafe y sus módulos; el epígrafe principal de Legal / Fiscal viene preseleccionado. |
| Recargar la lista | Actualizar | Vuelve a leer las actividades del ejercicio. |
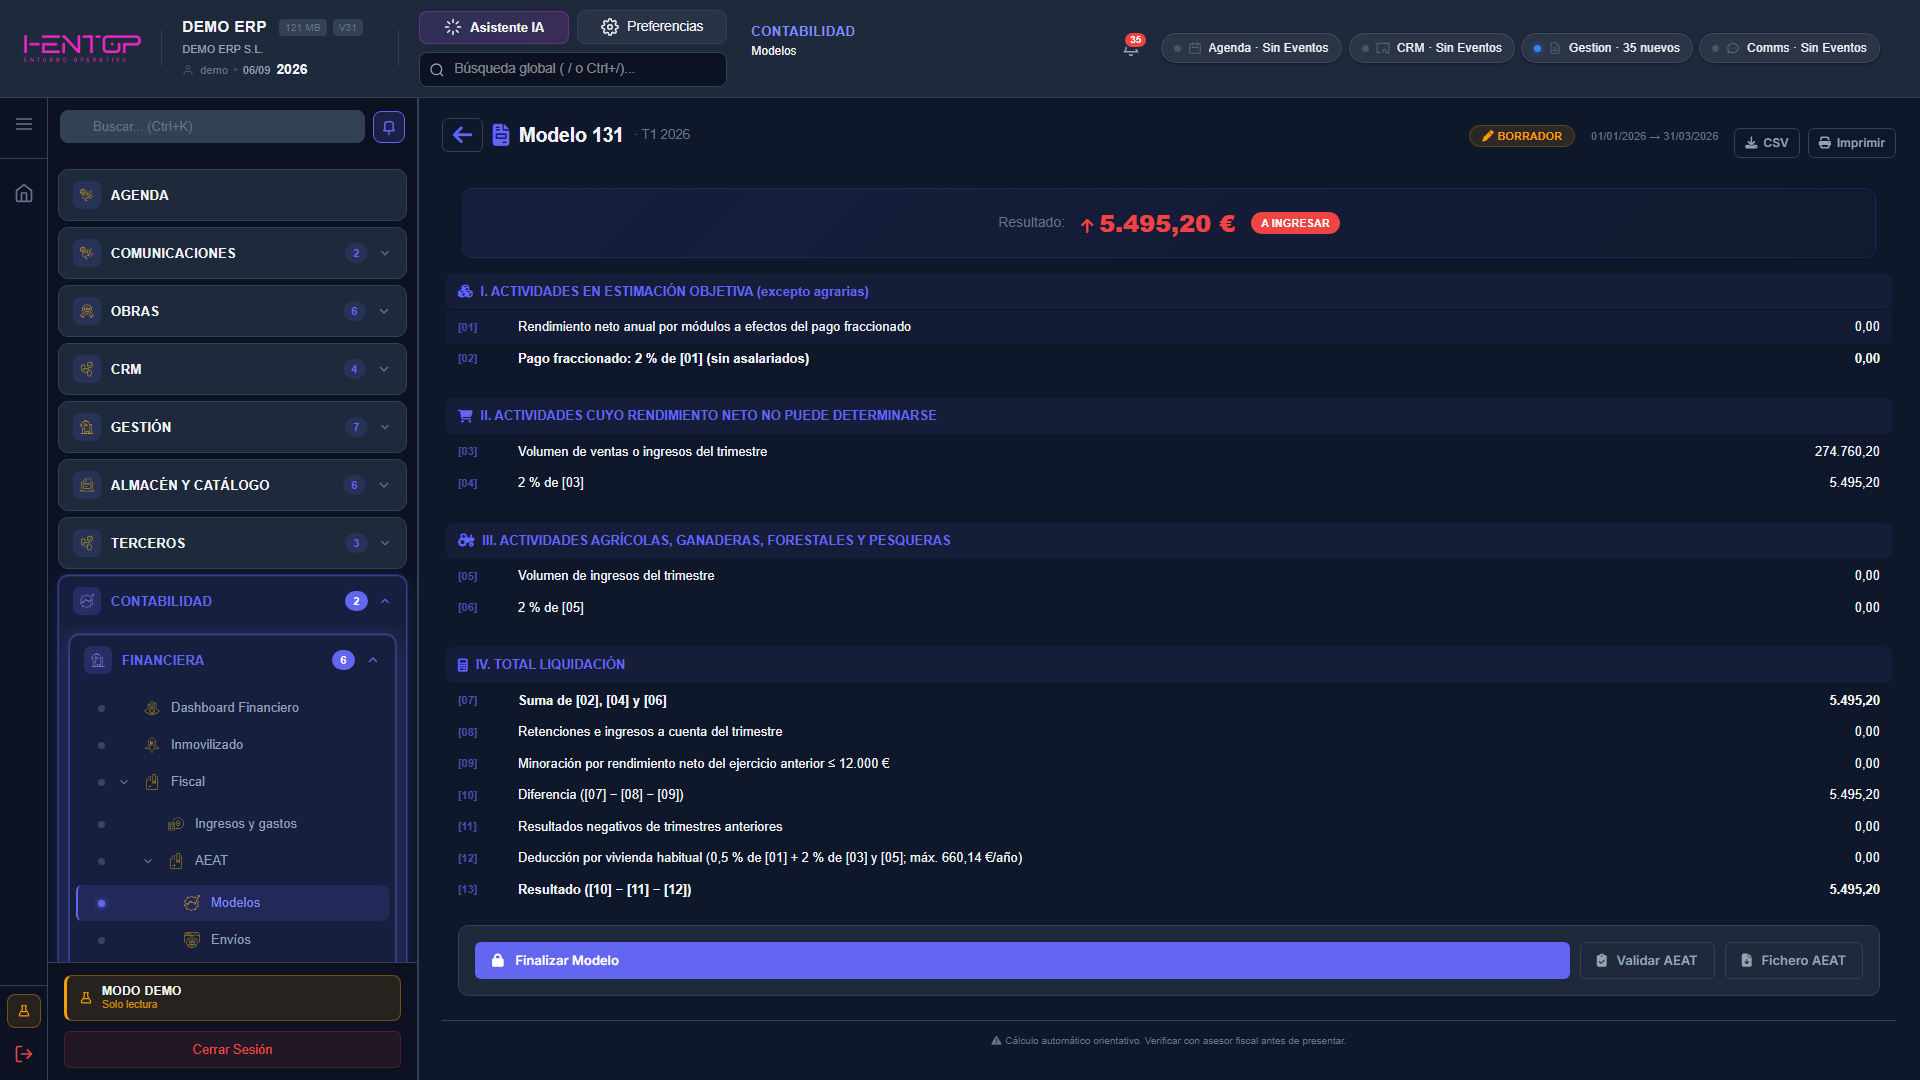
El detalle del Modelo 131 distingue I. Actividades en estimación objetiva, II. Actividades cuyo rendimiento neto no puede determinarse (el 2 % del volumen de ventas del trimestre), III. Actividades agrícolas, ganaderas, forestales y pesqueras y IV. Total liquidación, con retenciones, minoración, resultados negativos anteriores y deducción por vivienda habitual.